DATOS SECTOR DEL RENTING
(PARQUE-CLIENTES-MATRICULACIONES) AL 30 DE SEPTIEMBRE DE 2026
El renting crece un 8% en parque y un 9% en clientes hasta septiembre
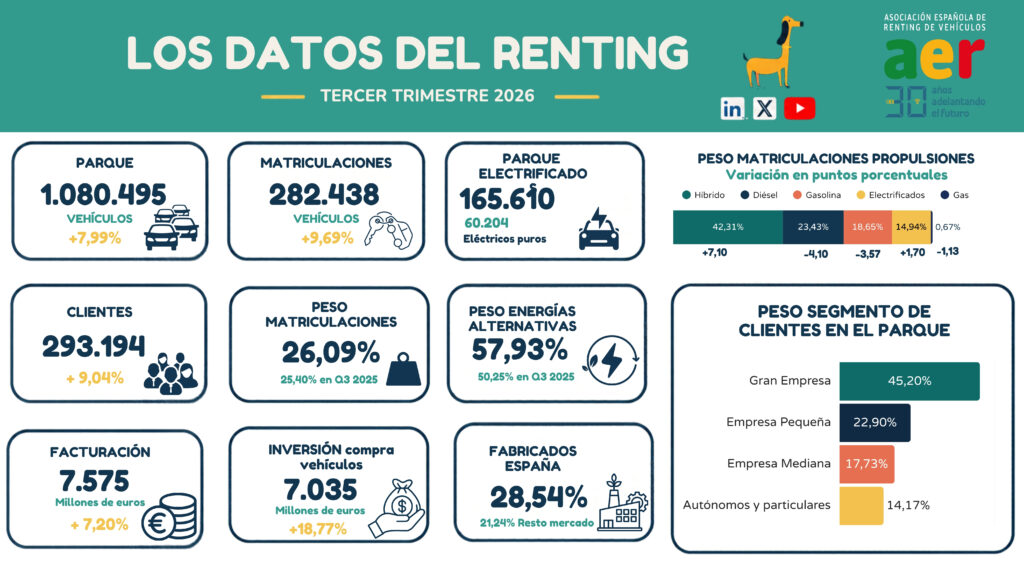
- El parque de vehículos en renting, al cierre del tercer trimestre de 2026, contabiliza 1.080.495 unidades, un 7,99% más que en el mismo periodo de 2025
- El número de clientes en renting aumenta un 9,04%, hasta los 293.194
- La facturación del sector alcanza los 7.575,41 millones de euros, un 7,20% más que al cierre del tercer trimestre de 2025
- El parque de vehículos electrificados se sitúa en 165.610 vehículos de los cuales, 60.204 son eléctricos puros
- Las energías alternativas (eléctricos, híbridos, gas e hidrógeno) suponen el 57,93% del mercado de renting, frente al 50,25%, del tercer trimestre de 2025
- El 28,54% de los vehículos matriculados por el renting en el tercer trimestre de 2026 se fabricaron en España; frente al 21,24%, del resto de matriculaciones, excluido el renting
Madrid, 21 de octubre de 2026 .— La Asociación Española de Renting de Vehículos ha presentado hoy los datos completos (parque, clientes, matriculaciones) de la evolución del renting en nuestro país al cierre del tercer trimestre de 2026. En total, el parque de vehículos de renting contabiliza 1.080.495 vehículos, lo que supone un incremento del 7,99%, que en el mismo periodo de 2025.
En cuanto al número de clientes, se han sumado 24.296 nuevos clientes al renting, con un crecimiento del 9,04%, hasta los 293.194, de los cuales, el 50,04% son autónomos y particulares y el 49,96%, personas jurídicas.
En cuanto a la distribución del crecimiento del parque por segmentos de clientes, las personas físicas (autónomos y particulares) son las que más aumentan porcentualmente, un 11,48%; su parque se eleva a 153.145 vehículos, lo que supone un peso del 14,17%. Las empresas grandes (más de 24 vehículos) son las que aportan el mayor crecimiento absoluto, al sumar 39.307 vehículos, que elevan su parque hasta las 488.325 unidades y un peso del 45,20%. Las empresas medianas (de 5 a 24 vehículos), que incrementan su parque un 6,27% (11.301 unidades), hasta un total de 191.616 vehículos y un peso del 17,73%. Por último, las empresas pequeñas (de 1 a 4 vehículos) elevan sus cifras un 5,80%, con 13.559 unidades más y sitúan su parque en 247.409 unidades y un peso del 22,90%.
En cuanto a los clientes, los autónomos y particulares son los que más han incrementado su número de clientes, con un crecimiento del 11,40%, hasta los 146.711 clientes, y un peso de estos en el total del 50,04%. Las empresas pequeñas registran un incremento del 6,89%, lo que las sitúa con un total de 126.263 clientes y un peso del 43,06%. De su lado, las empresas medianas incrementan sus clientes un 6,49%, hasta los 16.600 clientes y un peso del 5,66%. Por último, las grandes empresas crecen un 3,84% y cierran con 3.620 clientes y un peso del 1,23%.
En cuanto a las matriculaciones, como ya se publicó, en el tercer trimestre de 2026, se han registrado 282.438 unidades, lo que supone un incremento del 9,69%, en relación con el cierre del tercer trimestre de 2025.
- El peso del renting en el total de matriculaciones en España es de un 26,09%, frente al 25,40%, a septiembre de 2025.
- La facturación del sector en el periodo analizado alcanza los 7.575,41 millones de euros, un 7,20% más que en el mismo periodo en el que la cifra se situó en 7.066,59 millones de euros.
- El plazo medio de vigencia de los contratos en el tercer trimestre de 2026 es de 47,77 meses, frente a 48,83, en el tercer trimestre de 2025.
- La inversión en compra de vehículos se sitúa en 7.035 millones de euros, un 18,77% más que en el tercer trimestre de 2025.
- Los vehículos propulsados por energías alternativas (electrificados, híbridos, gas, hidrógeno) suponen el 57,93% de las matriculaciones y ya se estima que hay un parque de vehículos electrificados de unas 165.610 unidades, que representan el 15,33% del total del parque de renting. Además, de esta cifra, unos 60.204 son eléctricos puros.
José-Martín Castro Acebes, presidente de la Asociación Española de Renting de Vehículos, valora así los resultados del sector del renting: «Los resultados del tercer trimestre del año han sido muy positivos para el renting y reflejan la confianza que empresas, autónomos y particulares depositan en esta solución de movilidad. El crecimiento del número de clientes, por encima del parque, demuestra también que el renting sigue ampliando su base y respondiendo a las necesidades de perfiles cada vez más diversos.
Estos resultados ponen de manifiesto la capacidad del sector para seguir creciendo y adaptarse a un modelo de movilidad en transformación que necesita facilitar el acceso a vehículos más nuevos, seguros y eficientes».
PARQUE DE VEHÍCULOS Y CLIENTES DE RENTING
EVOLUCIÓN DEL PARQUE DE VEHÍCULOS EN RENTING POR TIPO DE CLIENTE
| Al 30 de septiembre de 2025 |
Al 30 de septiembre de 2026 |
VARIACIÓN 30-09-2026/ sobre 30-09-2025 |
||||||
| PARQUE | PESO 2024 | PARQUE | PESO 2025 | Variac. Absol. | Variac. Relativa | Peso incremento | ||
| EMPRESAS Pequeñas (1-4 veh.) |
233.850 | 23,37% | 247.409 | 22,90% | 13.559 | 5,80% | 16,96% | |
| Medianas
(5 a 24 veh.) |
180.315 | 18,02% | 191.616 | 17,73% | 11.301 | 6,27% | 14,14% | |
| Grandes (más de 24 veh.) | 449.018 | 44,88% | 488.325 | 45,20% | 39.307 | 8,75% | 49,17% | |
| TOTAL PERS. JURÍDICAS | 863.183 | 86,27% | 927.350 | 85,83% | 64.167 | 7,43% | 80,27% | |
| PERSONAS FÍSICAS(autónomos y particulares) | 137.377 | 13,73% | 153.145 | 14,17% | 15.768 | 11,48% | 19,73% | |
| PARQUE TOTAL | 1.000.560 | 100,00% | 1.080.495 | 100,00% | 79.935 | 7,99% | 100,00% | |
EVOLUCIÓN DEL NÚMERO DE CLIENTES
| Al 30 de septiembre de 2025 |
Al 30 de septiembre de 2026 |
VARIACIÓN 30-09-2026/ sobre 30-09-2025 |
|||||
| Núm. clientes | PESO 2025 | Núm. clientes | PESO 2026 | Variac. Absoluta | Variac. Relativa | Peso incremento | |
| EMPRESAS Pequeñas (1-4 veh.) |
118.126 | 43,93% | 126.263 | 43,06% | 8.137 | 6,89% | 33,49% |
| Medianas (5 a 24 veh.) |
15.589 | 5,80% | 16.600 | 5,66% | 1.011 | 6,49% | 4,16% |
| Grandes (más de 24 veh.) | 3.486 | 1,30% | 3.620 | 1,23% | 134 | 3,84% | 0,55% |
| TOTAL P. JURÍDICA | 137.201 | 51,02% | 146.483 | 49,96% | 9.282 | 6,77% | 38,20% |
| PERS.FÍSICAS | 131.697 | 48,98% | 146.711 | 50,04% | 15.014 | 11,40% | 61,80% |
| TOTAL CLIENTES | 268.898 | 100,00% | 293.194 | 100,00% | 24.296 | 9,04% | 100,00% |
EVOLUCIÓN DE LA MEDIA DE VEHÍCULOS POR CLIENTE
| Al 30 de septiembre de 2025 | Al 30 de septiembre de 2026 | |
| EMPRESAS Pequeñas | 1,98 | 1,96 |
| Medianas | 11,57 | 11,54 |
| Grandes | 128,81 | 134,90 |
| TOTAL PERSONAS JURÍDICAS | 6,29 | 6,33 |
| PERSONAS FÍSICAS | 1,04 | 1,04 |
| TOTAL PARQUE | 3,72 | 3,69 |
La media de vehículos por cliente es de 3,69 unidades, frente a los 3,72 del mismo periodo de 2025.
MATRICULACIONES
En el tercer trimestre de 2026, se han registrado 282.438 matriculaciones en renting, un 9,69% más que en el mismo periodo de 2025. El peso de los vehículos de renting sobre el total del mercado alcanza el 26,09%, frente al 25,40%, de 2025.
| MATRICULACIONES RENTING | Acumulado al 3er trimestre 2026 | Acumulado al 3er trimestre 2025 | |
| Destinatarios principales del renting |
• Alquiler sin conductor (rent a car) |
72.993 | 60.447 |
| Variación alquiler sin conductor 3er trimestre 2026 sobre 3er trimestre 2025 | 20,70% | ||
| • Empresas no alquiladoras | 209.445 | 197.012 | |
| Variación empresas no alquiladoras 3er trimestre 2026 sobre 3er trimestre 2025 | 6,31% | ||
| • Total matriculaciones renting | 282.438 | 265.489 | |
| Variación 3er trimestre 2026 sobre 3er trimestre 2025 | 9,69% | ||
| MATRICULACIONES ESPAÑA EMPRESAS | |||
| Canal empresas no alquiladoras | • Unidades | 431.084 | 409.343 |
| Variación 3er trimestre 2026 sobre 3er trimestre 2025 | 5,31% | ||
| % renting sobre empresas | 48,59% | 48,13% | |
| Canal empresas no alquiladoras excluido renting | • Unidades | 221.639 | 212.331 |
| Variación 3er trimestre 2026 sobre 3er trimestre 2025 | 4,38% | ||
| TOTAL MATRICULACIONES ESPAÑA | |||
| • Unidades | 1.082.613 | 1.013.829 | |
| Variación 3er trimestre 2026 sobre 3er trimestre 2025 | 6,78% | ||
| % renting sobre matriculaciones totales | 26,09% | 25,40% |
(*) Fuente: Instituto de Estudios de la Automoción (IEA), a partir de datos de la DGT, y elaboración de la AER
Peso del renting por segmentos. Datos acumulados tercer trimestre de 2026
| CUOTA SOBRE TOTAL DE MERCADO |
ACUM. SEPTIEMBRE 2026 |
ACUM. SEPTIEMBRE 2025 |
VARIACIÓN EN PUNTOS PORCENTUALES |
| Turismos y todoterrenos | 25,11% | 24,16% | 0,95 |
| Derivados, furgonetas y pick up | 42,80% | 42,11% | 0,69 |
| Veh. Comerc. Ligeros <=3,5Tn | 26,66% | 28,65% | -1,99 |
| Veh. Industriales >3,5Tn | 8,94% | 7,83% | 1,11 |
| TOTAL MERCADO | 26,09% | 25,40% | 0,69 |
(*) *Datos en revisión por no recoger los datos de la DGT la verdadera modalidad de adquisición.
Matriculaciones por clase de vehículos. Datos acumulados tercer trimestre de 2025
| ACUM. SEPTIEMBRE 2026 |
ACUM. SEPTIEMBRE 2025 |
Variación relativa |
||||
| RENTING | TOTAL MERCADO | RENTING | TOTAL MERCADO | RENTING | TOTAL MERCADO | |
| Turismos y todoterrenos | 229.018 | 912.059 | 206.520 | 854.731 | 10,89% | 6,71% |
| Derivados, furgonetas y pick up | 32.217 | 75.270 | 30.494 | 72.418 | 5,65% | 3,94% |
| Veh. Comerc. Ligeros <=3,5Tn | 19.084 | 71.588 | 18.836 | 65.752 | 1,32% | 8,88% |
| Veh. Industriales >3,5Tn | 2.119 | 23.696 | 1.639 | 20.928 | 29,29% | 13,23% |
| TOTAL MERCADO | 282.438 | 1.082.613 | 257.489 | 1.013.829 | 9,69% | 6,78% |
(*) Fuente: Instituto de Estudios de la Automoción (IEA), a partir de datos de la DGT, y elaboración de la AER
Marcas y modelos más matriculados. Datos acumulados al tercer trimestre de 2026
| MARCAS | % Variación acumulado 2026 sobre acum. 2025 |
Posición | MODELOS | % Variación acumulado 2026 sobre acum. 2025 |
|||
| VOLKSWAGEN | 3,33% | 1 | FORD TRANSITCITROËN BERLINGO | 7,13% | |||
| RENAULT | -12,66% | 2 | SEAT IBIZA | 48,07% | |||
| PEUGEOT | 3,32% | 3 | PEUGEOT 208 | 8,92% | |||
| TOYOTA | 14,60% | 4 | VOLKSWAGEN TIGUAN | 12,96% | |||
| SEAT | 29,95% | 5 | NISSAN QASHQAI | -11,33% | |||
| BMW | 8,09% | 6 | RENAULT CLIO | -16,25% | |||
| FORD | 7,76% | 7 | SEAT ARONA | 30,45% | |||
| CITROËN | -2,06% | 8 | BMW X1 | 9,22% | |||
| MERCEDES | -5,72% | 9 | RENAULT KANGOO | -6,47% | |||
| AUDI | 26,29% | 10 | TOYOTA C-HR | 50,00% | |||
Modelos electrificados más matriculados. Datos acumulados al tercer trimestre de 2026
| MARCAS | Posición |
MODELOS |
||
| PEUGEOT | 1 | PEUGEOT – 208 | ||
| BMW | 2 | SEAT – IBIZA | ||
| TOYOTA | 3 | PEUGEOT – 2008 | ||
| VOLKSWAGEN | 4 | SEAT – ARONA | ||
| SEAT | 5 | OPEL – CORSA | ||
| MERCEDES | 6 | TOYOTA – C-HR | ||
| RENAULT | 7 | NISSAN – QASHQAI | ||
| SKODA | 8 | TOYOTA – YARIS | ||
| AUDI | 9 | TOYOTA – COROLLA | ||
| OPEL | 10 | VOLKSWAGEN – T-ROC | ||
Marcas y modelos BEV más matriculados en renting
| MARCAS | Posición |
MODELOS |
||
| MERCEDES | 1 | KIA – EV3 | ||
| BMW | 2 | SKODA – ELROQ | ||
| KIA | 3 | MERCEDES – EQA 250 | ||
| BYD | 4 | TESLA – MODEL 3 | ||
| TESLA | 5 | BYD – SEAL | ||
Matriculaciones por tipo de propulsión. Datos acumulados al tercer trimestre de 2026
| RENTING | TOTAL MATRICULACIONES | |||
| Número | % s/total | Número | % s/total | |
| Gasolina | 52.636 | 18,65% | 208.481 | 19,25% |
| Diésel | 66.174 | 23,43% | 177.735 | 16,42% |
| BEV – Eléctrico puro | 13.825 | 4,89% | 110.185 | 10,18% |
| EREV – Eléctrico autonomía extendida | 321 | 0,11% | 1.536 | 0,14% |
| PHEV – Híbrido enchufable gasolina | 26.393 | 9,34% | 117.810 | 10,88% |
| PHEV – Híbrido enchufable diésel | 1.659 | 0,59% | 4.933 | 0,46% |
| HEV – Híbrido no enchufable gasolina | 37.064 | 13,12% | 198.593 | 18,34% |
| HEV – Híbrido no enchufable diésel | 0 | 0,00% | 0 | 0,00% |
| MHEV – Híbrido no enchufable Gasolina | 65.234 | 23,10% | 196.352 | 18,14% |
| MHEV – Híbrido no enchufable Diésel | 17.231 | 6,10% | 33.119 | 3,06% |
| GLP – Gas licuado petróleo | 1.891 | 0,67% | 33.336 | 3,08% |
| GNV – Gas natural vehicular | 10 | 0,00% | 531 | 0,05% |
| FCEV – Hidrógeno | 0 | 0,00% | 2 | 0,00% |
| TOTAL | 282.438 | 100,00% | 1.082.613 | 100,00% |
VARIACIÓN DEL PESO DE LAS MATRICULACIONES SEGÚN PROPULSIÓN
Tercer trimestre 2026 sobre tercer trimestre 2025 en puntos porcentuales
| RENTING | TOTAL MERCADO | |
| DIÉSEL | -4,10 | 0,77 |
| GASOLINA | -3,57 | -8,88 |
| HÍBRIDOS | 7,10 | 4,51 |
| ELÉCTRICOS | 1,70 | 4,80 |
| GAS | -1,13 | -1,20 |
El diésel y la gasolina siguen bajando su peso en las matriculaciones, mientras que los vehículos híbridos y electrificados continúan al alza.
Peso matriculaciones energías alternativas (eléctricos, híbridos, gas, hidrógeno)
| RENTING | TOTAL MATRICULACIONES | |||
| Peso Acumulado 2026 | Peso Acumulado 2025 | Peso Acumulado 2026 | Peso Acumulado 2025 | |
| Vehículos de energías alternativas | 57,93% | 50,25% | 64,33% | 56,22% |
Distribución de las matriculaciones de vehículos producidos en España por segmento
| RENTING | %VAR. 3er trimestre 2026/3er trimestre 2025 |
Total mercado (excluido renting) | %VAR. 3er trimestre 2026/3er trimestre 2025 |
|
| Turismos y todoterrenos | 59.968 | 18,0% | 142.546 | 8,2% |
| Derivados, furgonetas y pick up | 19.521 | 3,5% | 19.923 | -1,1% |
| Vehículos comerciales ligeros <=3,5Tn | 1.082 | -14,0% | 6.700 | -2,1% |
| Vehículos industriales >3,5Tn | 45 | -59,5% | 3.136 | -7,9% |
| Cuadriciclos | 0 | — | 5 | -16,7% |
| MATRICULACIONES FABRICADAS EN ESPAÑA | 80.616 | 13,4% | 172.310 | 6,3% |
| Total matriculaciones (sin autobuses, autocares, ciclomotores ni motocicletas y con cuadriciclos) | 282.467 | 9,7% | 811.288 | 6,1% |
| % MATRICULACIONES FABRICADAS EN ESPAÑA (sobre total matri.) | 28,54% | 21,24% |
El 28,54% de los vehículos matriculados por el renting durante el tercer trimestre de 2026 han sido fabricados en alguna fábrica española, frente al 21,24%, del total de mercado, excluido el renting.
AER
Fundada en octubre de 1995, la Asociación Española de Renting de Vehículos (www.ae-renting.es) es la organización más representativa y punto de referencia del sector de renting de vehículos en España. Empresas asociadas: Alphabet, Alquiber, Arval, Ayvens, Banco Sabadell, CaixaRenting, Covey, Drivalia, Fraikin, Hyundai Renting, Ibercaja Renting, Kia Renting, Kinto One, Leasys, Mercedes Benz Renting, Mobilize Lease&Co, Northgate Renting Flexible, Petit Forestier, Santander Consumer Renting y Santander Renting.
Desde diciembre de 2011 también forman parte de la AER sus colaboradores asociados, más de 145 empresas proveedoras del sector, que con sus productos y soluciones apoyan a las operadoras de renting en su oferta de servicios. (COLABORADORES ASOCIADOS).
Para más información:
Asociación Española de Renting de Vehículos
Inma García Ayuso
igarcia@ae-renting.es
Teléfono: 667 520 306
Fátima Escudero Lemus
fescudero@ae-renting.es
Teléfono: 609 085 588
ANEXO
Tabla I: Datos generales
|
RENTING DE VEHÍCULOS EN ESPAÑA |
||||||||||
|
Año |
Parque |
Crecimiento |
Facturación |
Crecimiento |
Compras |
Crecimiento |
Inversión en |
Crecimiento |
||
|
Absoluto |
Relativo (%) |
|||||||||
|
1996 |
50.367 |
12.836 |
34,20% |
332,97 |
– |
23.165 |
35,50% |
– |
– |
|
|
1997 |
63.159 |
12.792 |
25,3% |
417,54 |
25,52% |
24.931 |
7,6% |
289,12 |
11,93% |
|
|
1998 |
115.761 |
52.602 |
83,3% |
765,31 |
83,11% |
49.614 |
99% |
609,90 |
110,95% |
|
|
1999 |
163.866 |
48.105 |
41,6% |
1.083,33 |
41,55% |
69.350 |
39,7% |
895,17 |
46,77% |
|
|
2000 |
216.434 |
52.568 |
32,19% |
1.430,86 |
32,91% |
84.820 |
22,31% |
1.138,54 |
27,19% |
|
|
2001 |
265.444 |
49.010 |
22,6% |
1.796,00 |
24,71% |
104.074 |
22,7% |
1.439,01 |
26,39% |
|
|
2002 |
310.020 |
44.576 |
16,79% |
2.105,48 |
17,21% |
111.046 |
6,7% |
1.562,37 |
8,57% |
|
|
2003 |
353.493 |
43.473 |
14,02% |
2.439,10 |
15,85% |
125.693 |
13,19% |
1.856,00 |
18,79% |
|
|
2004 |
398.064 |
44.571 |
12,6% |
2.856,49 |
17,11% |
144.777 |
15,18% |
2.245,00 |
20,96% |
|
|
2005 |
445.686 |
47.622 |
11,96% |
3.294,17 |
15,32% |
165.574 |
14,36% |
2.657,35 |
18,37% |
|
|
2006 |
503.006 |
57.320 |
12,86% |
3.940,90 |
19,63% |
185.173 |
11,84% |
3.149,60 |
18,52% |
|
|
2007 |
556.569 |
53.563 |
10,65% |
4.579,38 |
16,20% |
202.910 |
9,58% |
3.694,00 |
17,99% |
|
|
2008 |
571.565 |
14.996 |
2,69% |
4.771,33 |
4,20% |
181.833 |
-10,39% |
3.335,84 |
-9,69% |
|
|
2009 |
521.124 |
-50.441 |
-8,83% |
4.475,25 |
-6,21% |
96.306 |
-47,04% |
1.739,86 |
-47,84% |
|
|
2010 |
491.056 |
-30.068 |
-5.77% |
4.268,86 |
-4.61% |
119.660 |
24,25% |
2.160,15 |
24,16% |
|
|
2011 |
470.223 |
-20.833 |
-4,24% |
4.115,86 |
-3,58% |
123.333 |
3,07% |
2.223,97 |
2,95% |
|
|
2012 |
433.294 |
-36.929 |
-7,85% |
3.817,32 |
-7,25% |
106.016 |
-14,04% |
1.988,86 |
-10,57% |
|
|
2013 |
401.190 |
-32.104 |
-7,41% |
3.556,15 |
-6,84% |
119.836 |
13,04% |
2.211,73 |
11,21% |
|
|
2014 |
408.095 |
6.905 |
1,72% |
3.625,55 |
1,95% |
143.027 |
19,35% |
2.607,88 |
17,91% |
|
|
2015 |
447.623 |
39.528 |
9,69% |
3.979,56 |
9,76% |
172.321 |
20,48% |
3.144,86 |
20,59% |
|
|
2016 |
486.486 |
38.863 |
8,68% |
4.342,15 |
9,11% |
205.573 |
19,30% |
3.905,80 |
24,20% |
|
|
2017 |
551.730 |
65.244 |
13,41% |
4.905,24 |
12,97% |
248.602 |
20,93% |
4.677,20 |
19,75% |
|
|
2018 |
629.260 |
77.530 |
14,05% |
5.547,53 |
13,09% |
267.732 |
7,70% |
4.940,73 |
5,63% |
|
|
2019 |
711.616 |
82.356 |
13,09% |
6.313,75 |
13,81% |
302.900 |
13,14% |
5.946,27 |
20,35% |
|
| 2020 |
743.388 |
31.772 |
4,46% |
5.964,63 |
-5,53% |
209.272 |
-30,91% |
4.356,10 |
-26,74% |
|
| 2021 |
796.683 |
53.295 |
7,17% |
6.651,03 |
11,51% |
260.834 |
24,64% |
5.623,00 |
29,08% |
|
| 2022 |
853.644 |
56.961 |
7,15% |
7.426,00 |
11,65% |
254.948 |
-2,26% |
5.634,00 |
0,20% |
|
| 2023 |
903.145 |
49.501 |
5,80% |
7.995,00 |
7,67% |
296.465 |
16,28% |
6.605,00 |
17,23% |
|
| 2024 |
947.666 |
44.521 |
4,93% |
8.752,00 |
9,47% |
336.140 |
13,38% |
7.618,00 |
15,34% |
|
| Q3-25 |
1.000.560 |
71.024 |
7,64% |
7.066,59 |
9,51% |
257.489 |
3,33% |
5.923,00 |
4,91% |
|
| 2025 |
1.013.507 |
65.841 |
6,95% |
9.512,00 |
8,44% |
351.287 |
4,51% |
8.178,00 |
7,35% |
|
| Q1-26 |
1.032.257 |
80.147 |
8,42% |
2.260,23 |
9,48% |
96.223 |
16,02% |
2.374,00 |
25,72% |
|
| Q2-26 |
1.063.492 |
79.138 |
8,04% |
4.873,76 |
8,47% |
204.420 |
10,76% |
5.082,00 |
20,56% |
|
| Q3-26 |
1.080.495 |
79.935 |
7,99% |
7.575,41 |
7,20% |
282.438 |
9,69% |
7.035,00 |
18,77% |
|
Fuente:Asociación Española de Renting de Vehículos.
Tabla II: Compras de renting frente al total de matriculaciones en España
| Año | Matriculaciones RENTING | Matriculaciones (*) Totales ESPAÑA | % Renting s/total matriculaciones |
| 1996 | 23.165 | 1.113.653 | 2,08% |
| 1997 | 24.931 | 1.256.045 | 1,98% |
| 1998 | 49.614 | 1.475.907 | 3,36% |
| 1999 | 69.350 | 1.750.866 | 3,96% |
| 2000 | 84.820 | 1.716.940 | 4,94% |
| 2001 | 104.074 | 1.763.458 | 5,90% |
| 2002 | 111.046 | 1.660.866 | 6,68% |
| 2003 | 125.693 | 1.716.940 | 7,32% |
| 2004 | 144.777 | 1.891.344 | 7,65% |
| 2005 | 165.574 | 1.959.488 | 8,45% |
| 2006 | 185.173 | 1.953.134 | 9,48% |
| 2007 | 202.910 | 1.939.296 | 10,46% |
| 2008 | 181.833 | 1.362.543 | 13,35% |
| 2009 | 96.306 | 1.074.222 | 8,97% |
| 2010 | 119.660 | 1.114.119 | 10,74% |
| 2011 | 123.333 | 928.589 | 13,28% |
| 2012 | 106.016 | 789.119 | 13,43% |
| 2013 | 119.836 | 821.231 | 14,59% |
| 2014 | 143.027 | 985.303 | 14,52% |
| 2015 | 172.321 | 1.211.432 | 14,22% |
| 2016 | 205.578 | 1.343.816 | 15,30% |
| 2017 | 248.602 | 1.458.427 | 17,05% |
| 2018 | 267.732 | 1.559.823 | 17,16% |
| 2019 | 302.900 | 1.497.745 | 20,22% |
| 2020 | 209.272 | 1.028.573 | 20,35% |
| 2021 | 260.834 | 1.032.100 | 25,27% |
| 2022 | 254.948 | 956.356 | 26,66% |
| 2023 | 296.465 | 1.124.096 | 26,37% |
| 2024 | 336.140 | 1.214.872 | 27,67% |
| Q3-25 | 257.489 | 1.013.829 | 25,40% |
| 2025 | 351.287 | 1.364.695 | 25,74% |
| Q1-26 | 96.223 | 356.798 | 26,97% |
| Q2-26 | 204.420 | 765.912 | 26,69% |
| Q3-26 | 282.438 | 1.082.613 | 26,09% |
Fuente:Instituto de Estudios de Automoción (IEA) de datos procedentes de la Dirección General de Tráfico.
* Los datos de matriculaciones que se reflejan, y con los cuales se comparan las matriculaciones de renting, incluyen toda clase de vehículos (turismos, todoterrenos, derivados de turismo, comerciales e industriales).
Tabla III: Distribución del parque por comunidades autónomas
|
Cuotas Personas físicas |
Cuotas |
Cuota |
Cuota |
|||
|
Autónomos y |
Pequeña |
Mediana |
Grande |
|||
| ANDALUCÍA |
10,54% |
12,20% |
10,44% |
4,39% |
8,18% |
11,32% |
| ARAGÓN |
2,77% |
2,86% |
3,09% |
1,40% |
2,24% |
2,82% |
| ASTURIAS |
1,15% |
1,24% |
1,18% |
0,33% |
0,81% |
1,20% |
| BALEARES |
2,57% |
3,03% |
2,16% |
1,09% |
1,95% |
2,75% |
| CANARIAS |
0,84% |
1,74% |
1,40% |
0,73% |
1,10% |
1,27% |
| CANTABRIA |
0,87% |
0,88% |
0,83% |
0,82% |
0,85% |
0,86% |
| CASTILLA-LA MANCHA |
2,19% |
2,55% |
2,20% |
1,37% |
1,91% |
2,36% |
| CASTILLA Y LEÓN |
2,33% |
2,84% |
2,49% |
0,86% |
1,83% |
2,59% |
| CATALUÑA |
31,25% |
25,31% |
25,91% |
16,94% |
22,58% |
28,14% |
| CEUTA y MELILLA |
0,03% |
0,02% |
0,00% |
0,00% |
0,01% |
0,03% |
| COMUNIDAD VALENCIANA |
10,27% |
12,66% |
10,89% |
4,85% |
8,52% |
11,35% |
| EXTREMADURA |
0,63% |
1,05% |
0,87% |
0,33% |
0,64% |
0,81% |
| GALICIA |
3,05% |
3,45% |
3,39% |
1,12% |
2,35% |
3,27% |
| LA RIOJA |
0,28% |
0,51% |
0,52% |
0,11% |
0,30% |
0,38% |
| MADRID |
25,49% |
21,00% |
24,12% |
60,10% |
39,58% |
23,63% |
| MURCIA |
1,86% |
2,77% |
2,90% |
1,06% |
1,90% |
2,27% |
| NAVARRA |
1,09% |
1,18% |
1,58% |
0,71% |
1,03% |
1,15% |
| PAÍS VASCO |
2,79% |
4,71% |
6,03% |
3,79% |
4,25% |
3,80% |
| TOTAL |
100% |
100% |
100% |
100% |
100% |
100% |